- これだけは知っておきたい!主婦のバイトの確定申告
- ~【バイトの確定申告】の心の地図~
- 在宅ワーク・バイトでも確定申告が必要な人は?
- 【2018年度版】主婦のバイト収入の「壁」をチェック!
- アルバイト・パートで損しないように働こう!
これだけは知っておきたい!主婦のバイトの確定申告
2018年度の配偶者控除はどう変わる?
これだけは知っておきたい!主婦のバイトの確定申告
2018年度の配偶者控除はどう変わる?
2018年度分から、夫婦のどちらか収入の高い方から税金を安くする「配偶者控除」の上限が150万に引き上げられましたね。
2017年度以前はご存知のように、主婦(夫)の給与が年間
基礎控除38万円+給与所得控除65万円=103万円
以下であれば、世帯主は38万円の所得控除を受けることができました。
その年収の上限が2018年度分からは、150万円に引き上げられたのです。
ちなみに、配偶者控除が完全になくなる上限は141万円から201万円にまで引き上げられています。
これまでセーブして働いていた人には、うれしいことのように思えますよね。
主婦のバイト収入を阻む壁はまだまだ存在…
けれども残念ながら、ほかにもまだまだ「103万の壁」「106万円の壁」「130万の壁」「150万の壁」など、主婦がアルバイト・パートで働く上でのいろいろな壁が残っています…。
「壁」を超えてしまうと、せっかく忙しい中シフトを増やしたのに、所得税や社会保険、年金などの優遇がなくなってしまいます。
そうすると、逆に収入が目減りしてしまうことにもなりかねません。
そうした「壁」問題について、だいたいのことはわかっていても、具体的に何がどう変わるのか、壁を超えると何に対してどれほど天引きされてしまうのか、などはよくわからないという方も多いのではないでしょうか?
そこで今回は、確定申告のために知っておきたい「壁」や、損をしないためのアルバイトの仕方、在宅ワーク(内職)の報酬は関係あるのか、などについて順を追ってご説明していきます!
外でアルバイト・パートをしている方も、家で在宅ワーク(内職)をしている方も、扶養の範囲内で働きたい場合にはぜひ一度ご確認ください♪
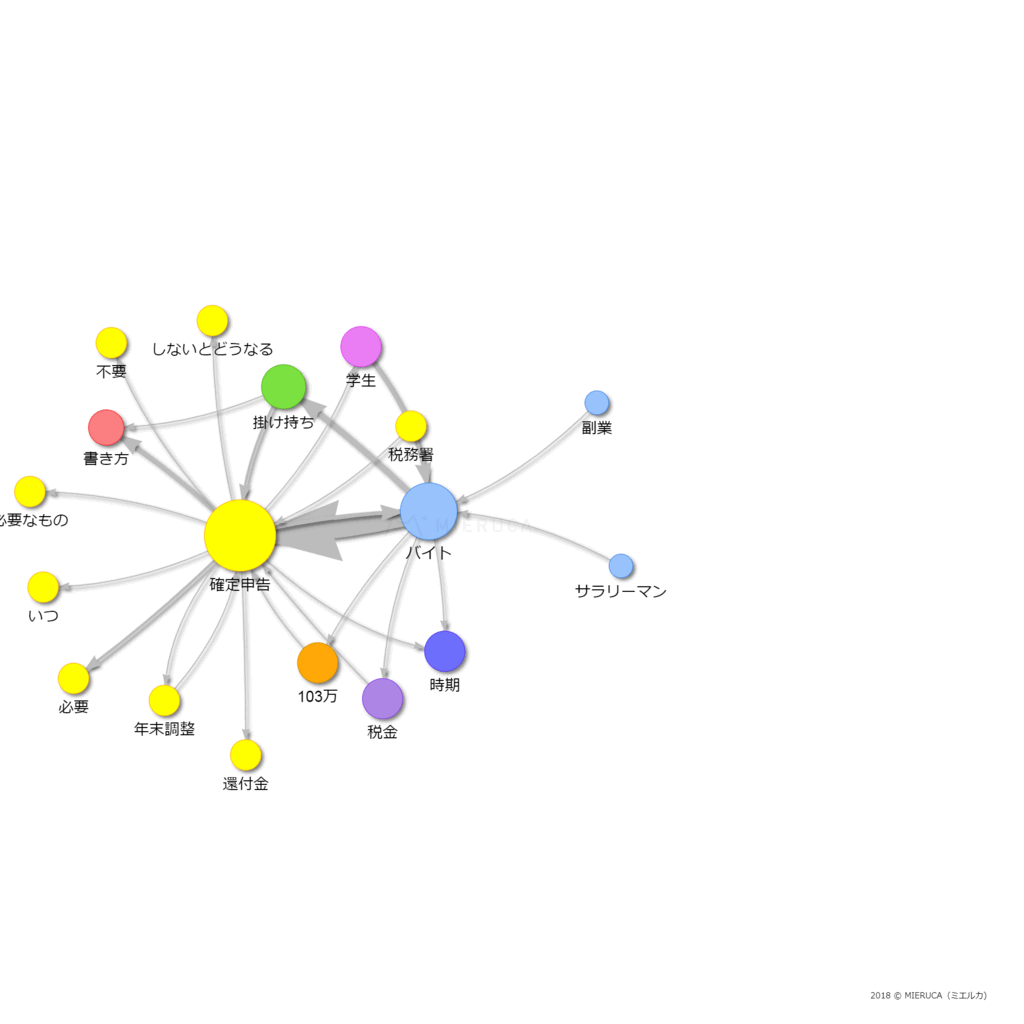
~【バイトの確定申告】の心の地図~
出展:MIERUCA
在宅ワーク・バイトでも確定申告が必要な人は?
アルバイト・パート・在宅ワークでも確定申告は必要?
バイトをしていると、毎年2月頃に源泉徴収票をもらますよね。
多くの職場では経理の人が従業員に代わって年末調整してくれるので、毎月源泉徴収された分は12月分の給与と一緒に振り込まれます。
けれども、年末調整してくれない職場でアルバイトをしていたり、年度途中に退職してしまっていたり、在宅ワーク(内職)で20万円以上(課税対象となるのは38万円以上)稼いでいたりするなら、自分で確定申告をしなければなりません。
確定申告をするのはメンドウですが、扶養控除内で働いている主婦なら1年間徴収され続けていた源泉徴収税をほぼ全額取り戻すことができますよ!
自分は小さな子どもがいるので、家で子育てをしながら在宅ライターのアルバイトをしています。
いくつかかけもちでライターの仕事をしているので、年間の収入は20万を超えます。
ですから、3月16日~3月15日の確定申告期間には、無料で使える確定申告書類作成サイトや、国税庁の公式サイトにある「確定申告書類等作成コーナー」を利用して確定申告をしています。(オンラインまたは郵送でも申請することができるのです♪)
私は無料サイトの「やよいの白色申告」を使っているのですが、確定申告するのは初めてという人でも、かんたんに確定申告書類を作成することができて便利ですよ♪
興味がある方は、ぜひ参考までに「やよいの白色申告オンライン」をチェックしてみてください。
(やよいの白色申告オンライン)
自分の在宅ワーク(内職)収入の中には、源泉徴収されている仕事もいくつかあります。
とはいえ、私は扶養の範囲内で働いているため、確定申告をすると源泉徴収されたお金が全額戻ってきます。
1年も在宅ワークをしていると源泉徴収額もけっこうな金額になっているので、還付金額が確定するとテンションが上がります♪
ボーナスのないバイトの立場でも臨時ボーナスが入った感じで、ちょっと得した気分になれますよ。
アルバイト・パートと在宅ワークで税制上の違いはある?
在宅ワーク(内職)の場合は「給与」ではなく「報酬」になるので、103万円のうち給与所得控除65万円は受けられません。
その代わり、在宅ワーク(内職)に必要な電気代や通信費、パソコンやプリンターなどの費用を経費として差し引くことができます。
とはいえ、アルバイト・パートなら給与所得控除として65万円もの控除が受けられるのに、在宅ワーク(内職)では経費しか認められないというのは、同じ働く主婦として不公平感を感じますよね。
そこで、必要経費が65万円に満たない人で、在宅ワーク(内職)以外の所得がない場合には、65万円を必要経費として差し引くことができる「家内労働者特例」という制度を利用できるようになっています。
この制度を利用すれば、アルバイト・パートの収入と同様に扶養控除を受けることができます。
ですから、在宅ライターの私にとってもうれしい制度です。
「家内労働者特例」の適用条件や申請方法については、詳しくは国税庁の公式サイトをご覧ください。
(国税庁)
なお、アルバイト・パートで給与を得ていて、在宅ワークの報酬もある場合には、両方の収入を合計した金額を申請しなけれななりません。
これは、アルバイト・パートのかけもちでも同じことがいえます。
【2018年度版】主婦のバイト収入の「壁」をチェック!
「103万の壁」
「103万円の壁」というのは、主婦(夫)である自分が所得税を払わなければならなくなる年収の上限です。
同時に、2017年度までは配偶者である夫(妻)に所得税の控除が適用されなくなる年収の上限でもありました。
2018年度の税制改正では、夫(妻)が控除を受けられる自分の年収、つまり配偶者特別控除の減額開始ラインが103万円から150万円に引き上げられます(150万の壁の登場です)。
ところが残念ながら、自分が所得税を支払わなくてはならなくなる年収の上限は103万円のまま据え置きとなります。
年収103万円を超えた場合には、年末調整や確定申告で還付される金額が段階的に減っていくのです。
所得税の課税対象について詳しくは、国税庁の公式サイトをご覧ください。
(国税庁)
ちなみに、年収が100万円を超えた場合には、住民税均等割と一律10%の住民税の所得割が課せられるようになるので、それほど大きな金額ではないものの注意が必要です。
また、夫(妻)の会社によっては、配偶者扶養手当を受けられる配偶者の収入の上限が103万円となっている場合もあるので注意してください。
配偶者扶養手当は月1万円~2万円の会社が多いようですが、それがなくなることを覚悟しなければなりません。
「106万の壁」
「106万の壁」というのは、アルバイト・パートをしている職場が社会保険の加入義務を満たしている場合の、厚生年金や健康保険、介護保険などの社会保険に加入しなければならない年収のラインです。
具体的な条件は、勤務先の従業員数(厚生年金の被保険者数)が501人以上で、月収が8万8000円以上、労働時間が週20時間以上、雇用期間が1年以上のすべてを満たしていることです。
大きな会社でアルバイト・パートをしている方は、意識しておくと良いでしょう。
「130万の壁」
「130万の壁」というのは、夫(妻)の社会保険の扶養(国民年金の場合第3号被保険者)から外れる年収のラインです。
ダブルワークをしていたり、在宅ワークとアルバイト・パートを掛け持ちしていたりする場合、収入の合算した金額がボーダーラインとなります。
自分が働いている職場が社会保険の上記の加入義務を満たしていない場合には、全額自己負担で国民健康保険と国民年金に加入しなければならなくなります。
その場合には、居住地の市区町村役場に国民年金種別変更届を出さなくてはなりません。
社会保険の扶養に入っていれば免除されていた社会保険料が、大きな会社では勤務先と折半、または全額支払わなければならなくなるのです。
年収130万円の場合、健康保険と厚生年金、または国民健康保険と国民年金、(40歳以上ならこれに介護保険料が加わります)にかかる費用は総額でだいたい年間20万~30万円。
これを負担しなけれなならないというのは、けっこうな痛手ですよね…。
ですから、年収が130万円以上になることが見込まれるなら、むしろ年収をいっきに150~160万円になるように仕事の量を増やさなければ手取りが減ってしまい、よく言われてる「働き損」になってしまうのです。(将来もらえる年金の額は増えますが。)
アルバイト・パートで損しないように働こう!
100万円を超えるとかかる住民税は、収入増加からすれば大した割合ではないのであまり気にしなくても大丈夫だと思います。
しかし、130万を超えてしまうと社会保険の扶養から外れてしまうので負担が大きくなってしまいます。
一方、配偶者の税制上の扶養から外れる150万の壁は、夫(妻)にかかる所得税率が段階的に上がってしまうことにはなりますが、年収150万を優に超えるほどしっかり稼ぎたいなら、たいした負担にはなりません。
つまり、130万を超えると社会保険や国民健康保険に自己負担で加入しなければならなくあるので手取りが減ることもありえますが、150万以上稼ぐなら目減りした分もカバーでき世帯収入としては増加します。
ですから、主婦(夫)で損をしないように働くなら、年収130万円(月収10万8千円)未満、または150万以上(月収12万5千円)にあるように調整するのがオススメです。
月額にするとこの差はたった2万弱なので、ちょっとシフトの入れ方などを調整するだけでかんたんにコントロールできると思います♪
ただし、アルバイト・パートをかけもちしていたり、アルバイトのほかに副業として在宅ワーク(内職)をしている方の収入は、その合計になるので毎月しっかり稼いだ金額を把握しておくとよいでしょう。
今後、配偶者の扶養条件に関しては改革が進むようですが、そうした改革をチェックしながら、損をしないようにかしこく働き方を調整してくださいね!
wasante
寒い日が続くので、毎日でも温泉に入ってくつろぎたい今日この頃です!
みなさんも風邪にはお気をつけて!